産業構造・メディア・金融の転換を、データで可視化する
放送・映像・IPビジネスから暗号資産・金融インフラまで、旧来の構造から次の形へ移り変わろうとしています。 ここでは、その変化を公表一次資料にもとづく定量分析として可視化したインタラクティブ・ダッシュボードを公開しています。 すべてのデータ点に、有価証券報告書・SEC Form 10-K・オンチェーンAPIなどの出典リンクを付与しています。
財務・市場分析ダッシュボードFinancial & Market Dashboards
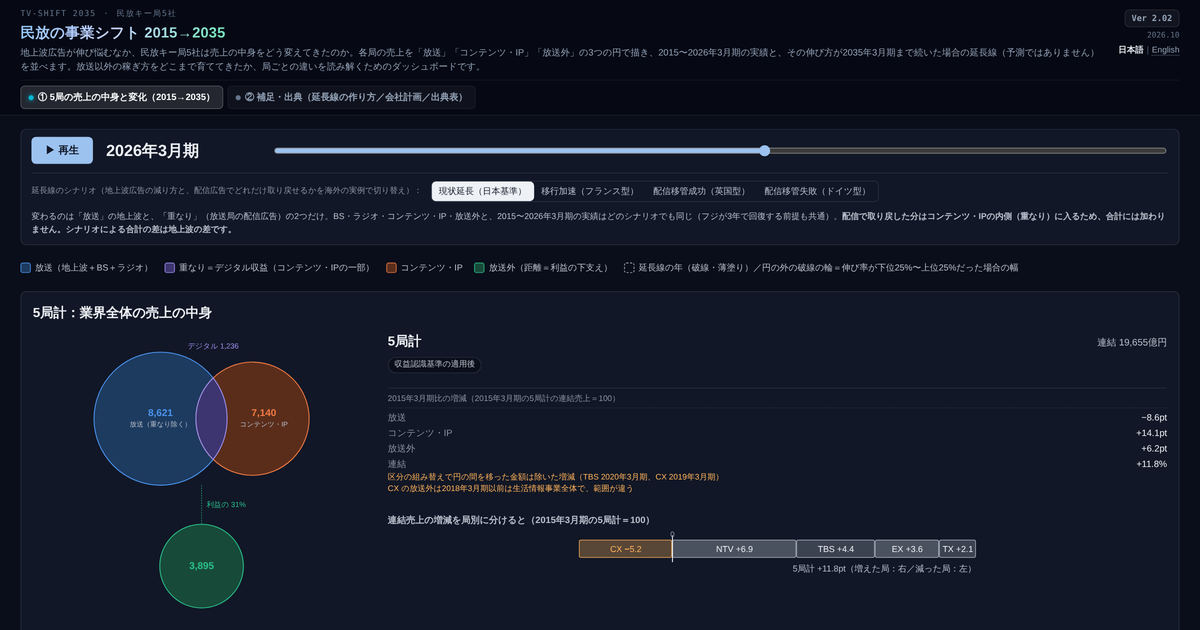
民放の事業シフト 2015→2035(TV-Shift 2035 v2.00)
民放キー局5社の売上を「放送」「コンテンツ・IP」「放送外」の3つの円で描き、2015〜2026年3月期の開示実績と、その伸び方が2035年3月期まで続いた場合の延長線(予測ではありません)を並べます。放送以外の稼ぎ方をどこまで育ててきたか、局ごとの違いを読み解くためのダッシュボードです。
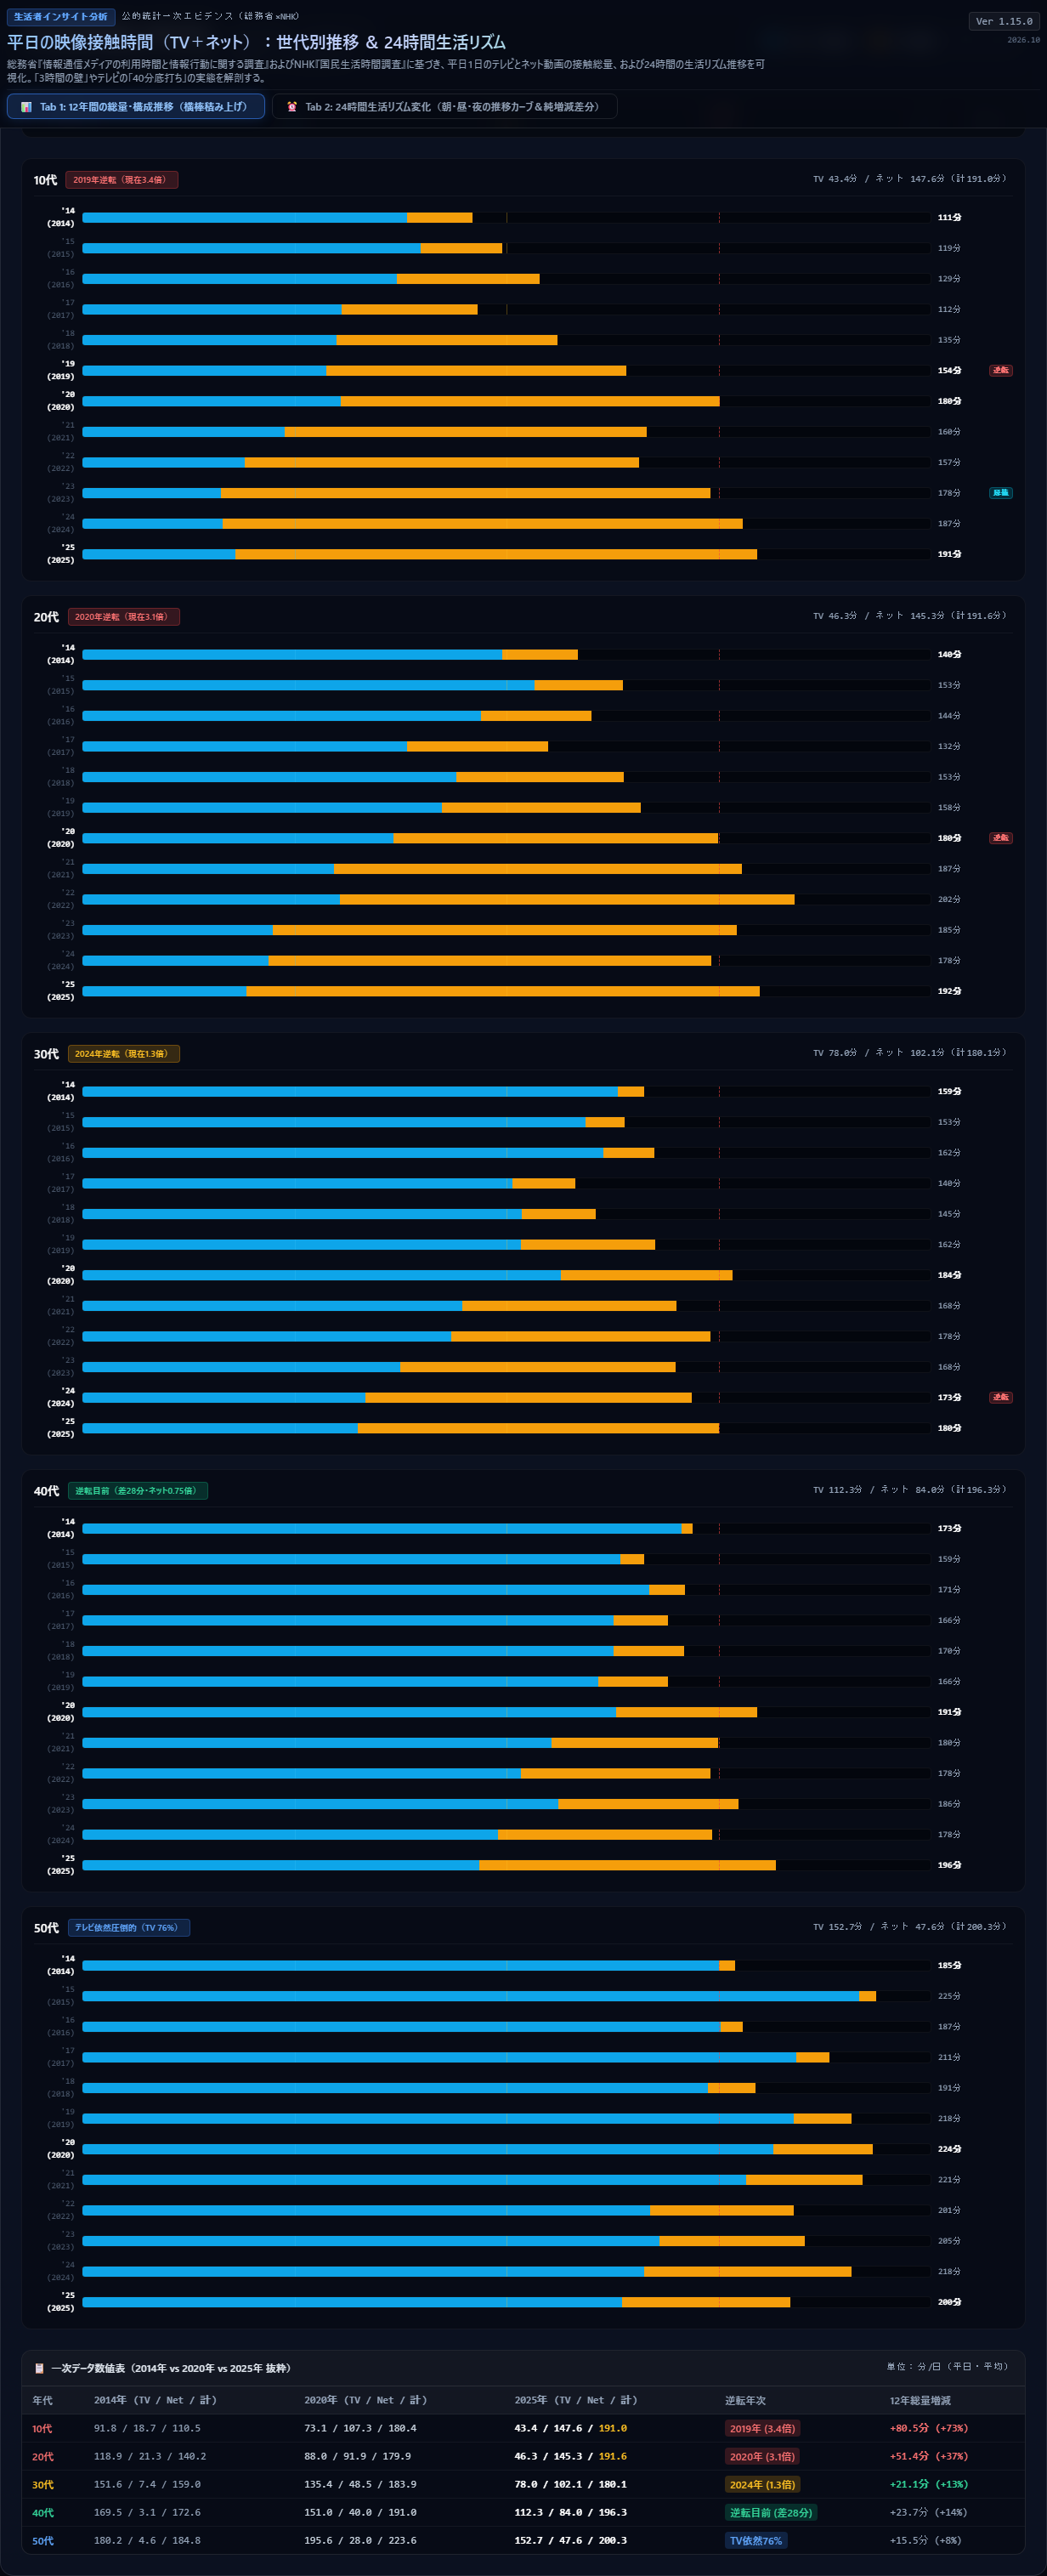
平日の映像接触時間(TV+ネット):世代別の時系列推移
総務省『情報通信メディアの利用時間と情報行動に関する調査』の生データ(2014〜2025年)に基づき、平日1日あたりの「テレビ(リアルタイム視聴)」と「ネット動画利用(動画共有+オンデマンド配信)」の接触時間をグラフ化。全世代共通スケール(0〜4時間)で、1日の可処分時間の上限値(約3時間の壁)、先行した若年層のテレビ40分での底打ち現象、世代間ドミノ倒し(10代➔20代➔30代➔40代目前の逆転)など、構造的な生活者インサイトを発見する単独エビデンス・ダッシュボードです。
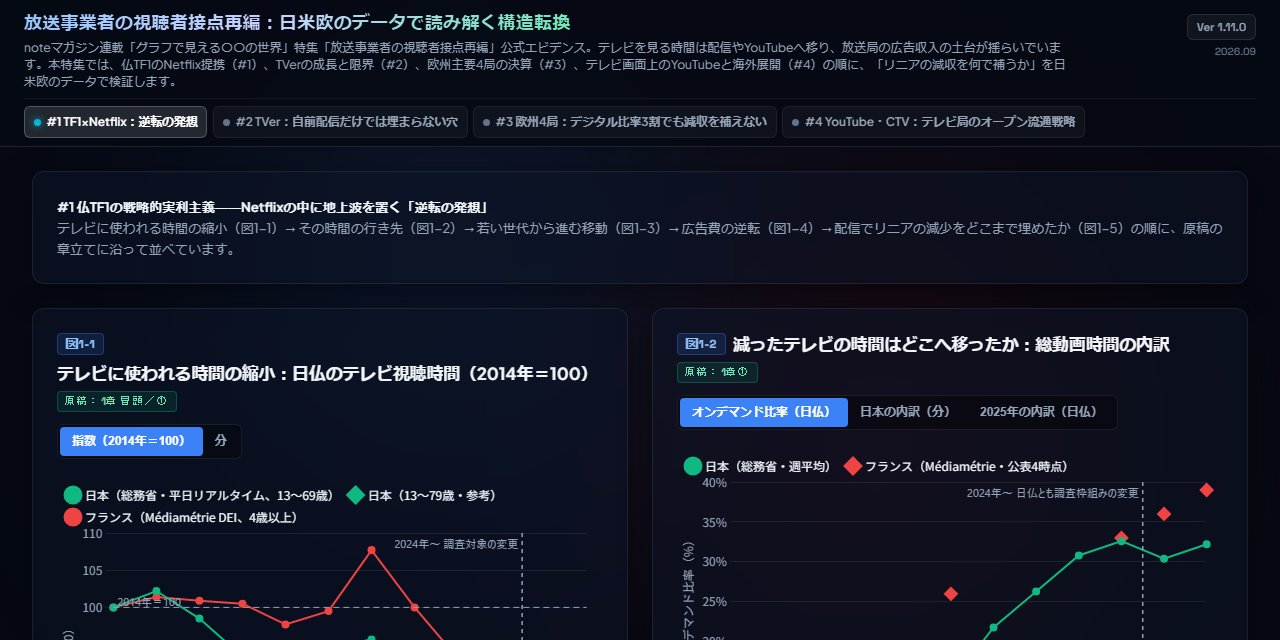
放送事業者の視聴者接点再編 エビデンス・ダッシュボード (note連載 #1〜#4)
noteマガジン連載「グラフで見える〇〇の世界」特集「放送事業者の視聴者接点再編」公式エビデンス。仏TF1のNetflix提携(#1)、TVerの成長と限界(#2)、欧州主要4局の決算(#3)、YouTube・CTVのオープン流通戦略(#4)の全4章・19図版に対応し、「リニア減収を何で補うか」を日米欧の公的統計とIR開示資料で検証します。
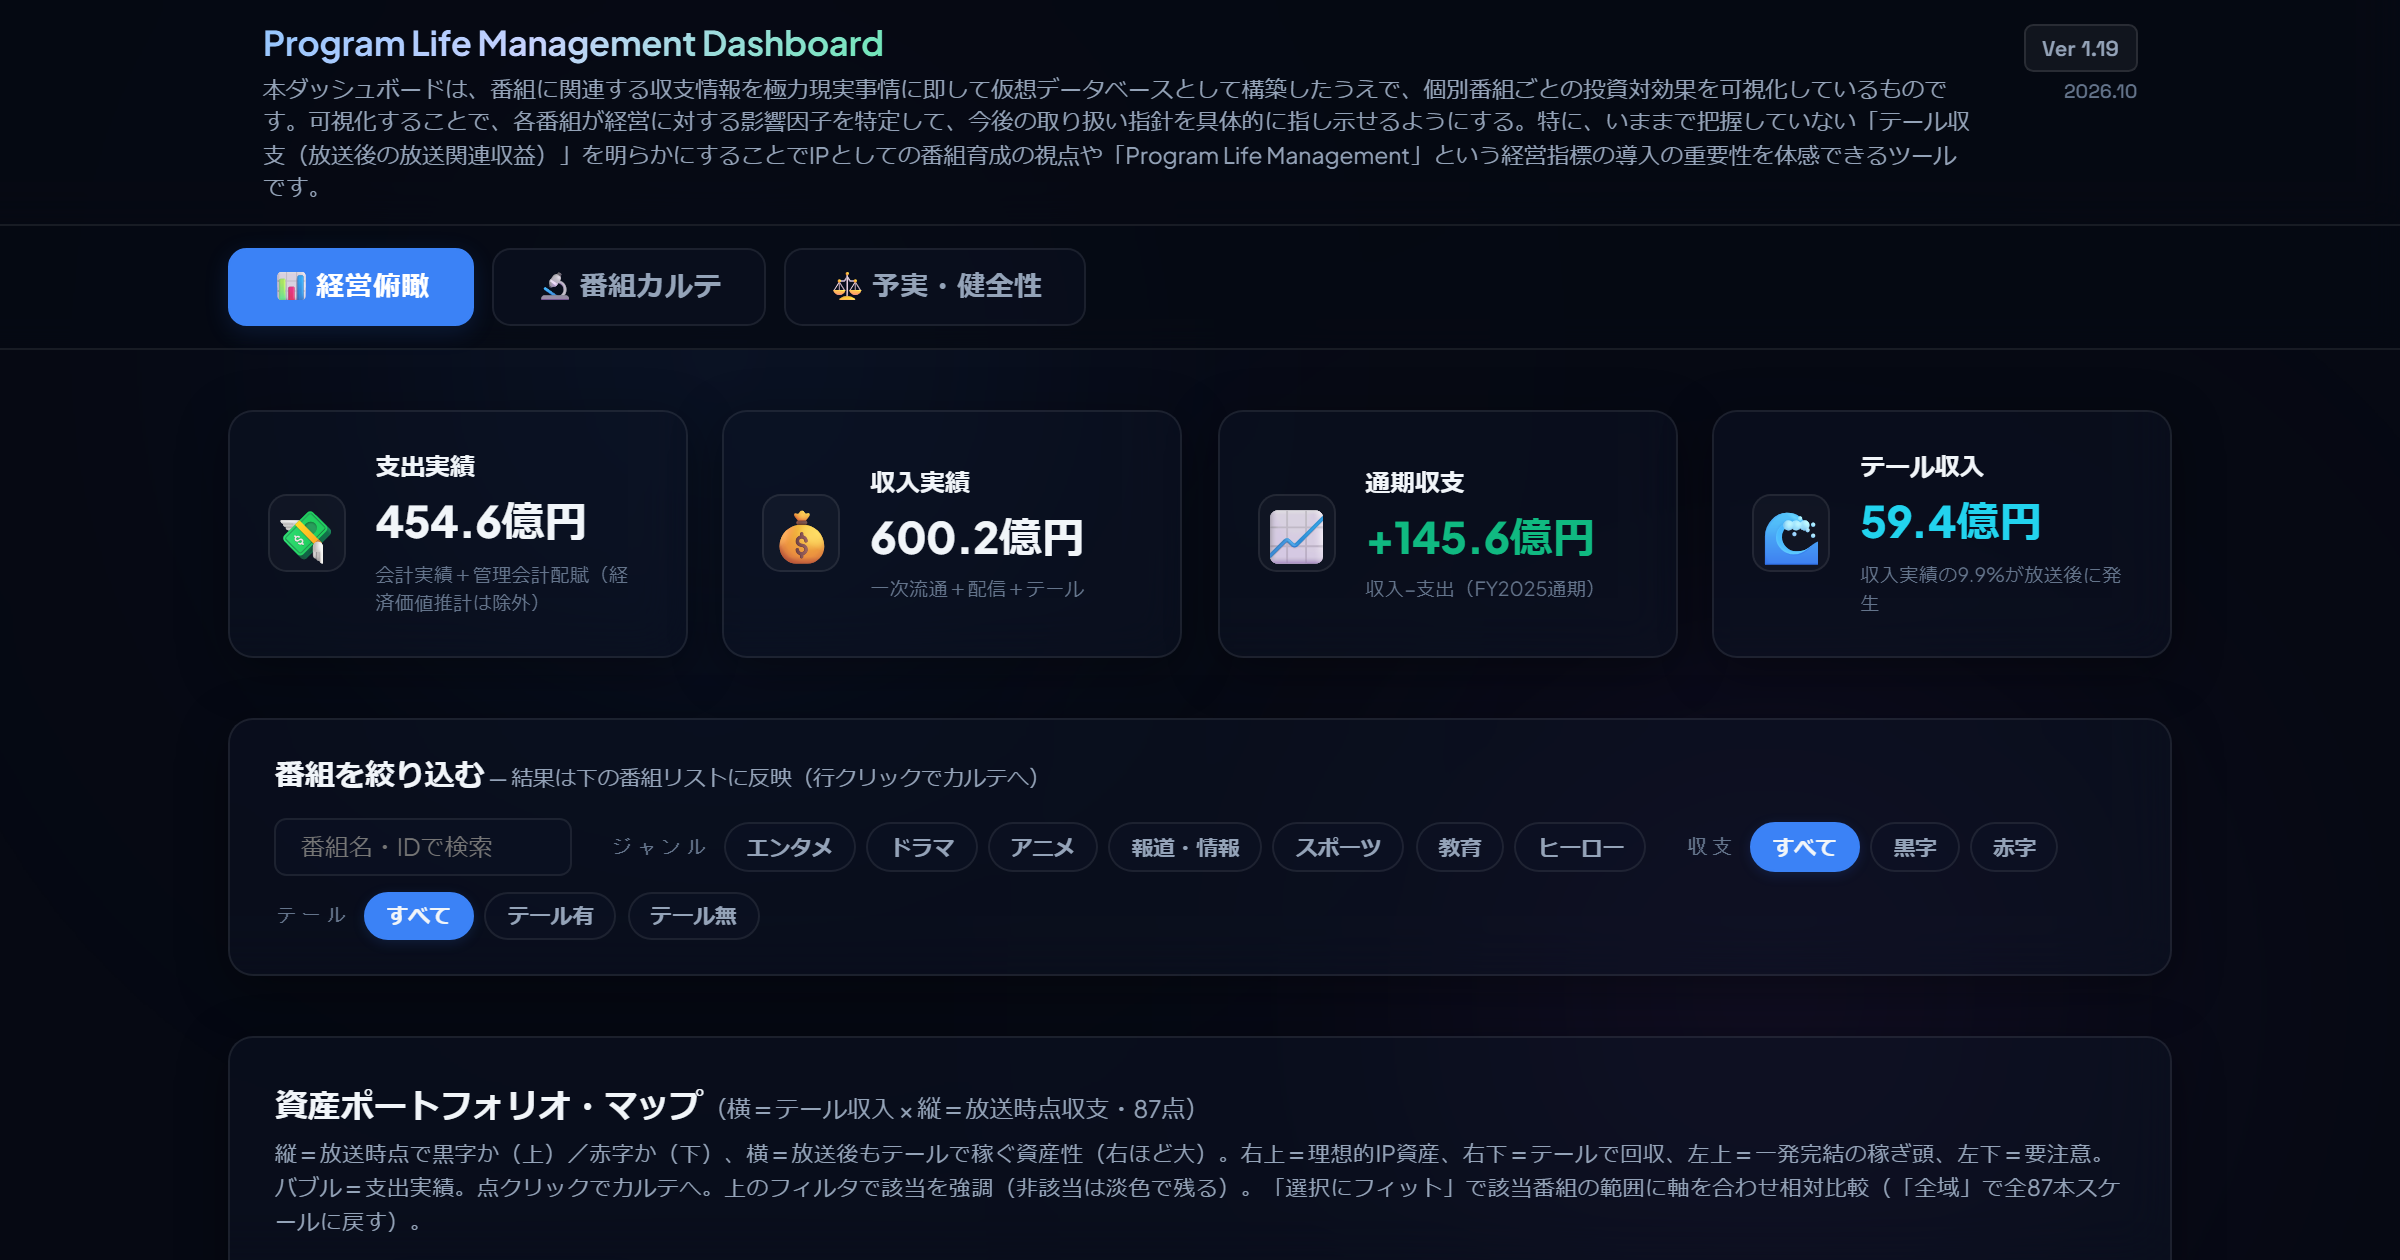
Program Life Management Dashboard (番組軸PLM 資産ポートフォリオ・ダッシュボード)
本ダッシュボードは、番組に関連する収支情報を極力現実事情に即して仮想データベースとして構築したうえで、個別番組ごとの投資対効果を可視化しているものです。可視化することで、各番組が経営に対する影響因子を特定して、今後の取り扱い指針を具体的に指し示せるようにする。特に、いままで把握していない「テール収支(放送後の放送関連収益)」を明らかにすることでIPとしての番組育成の視点や「Program Life Management」という経営指標の導入の重要性を体感できるツールです。
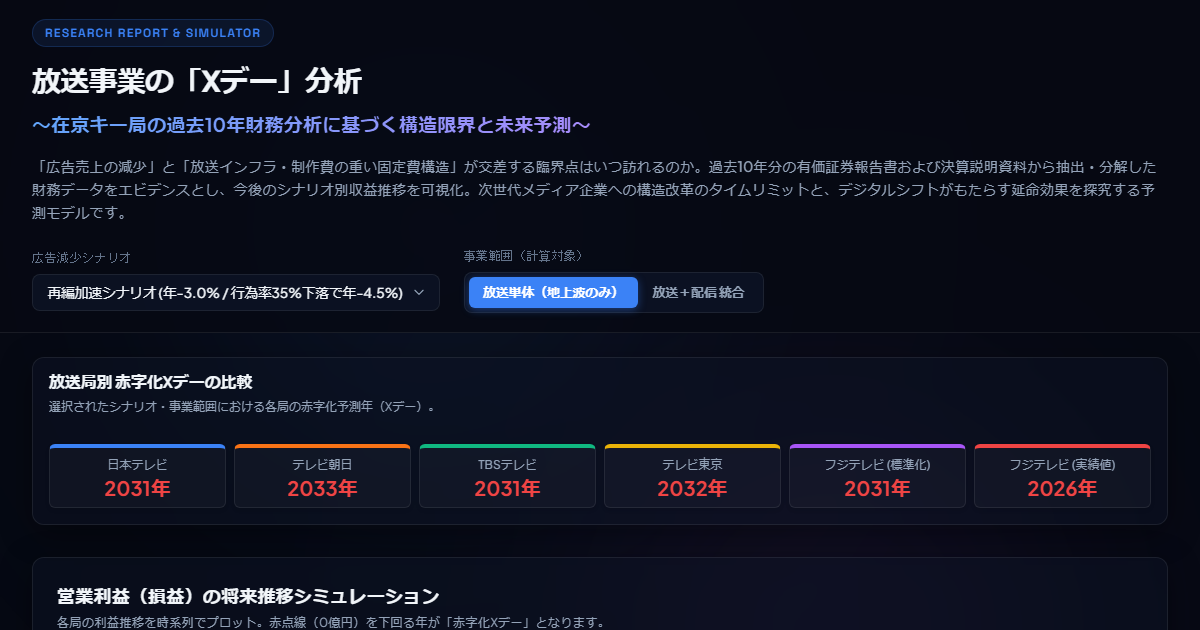
放送事業の「Xデー」分析 ~在京キー局の財務分析と未来予測~
「広告売上の減少」と「放送インフラ・制作費の重い固定費構造」が交差する臨界点はいつ訪れるのか。過去10年分の有価証券報告書および決算説明資料から抽出・分解した財務データをエビデンスとし、今後のシナリオ別収益推移を可視化。次世代メディア企業への構造改革のタイムリミットと、デジタルシフトがもたらす延命効果を探究する予測モデルです。
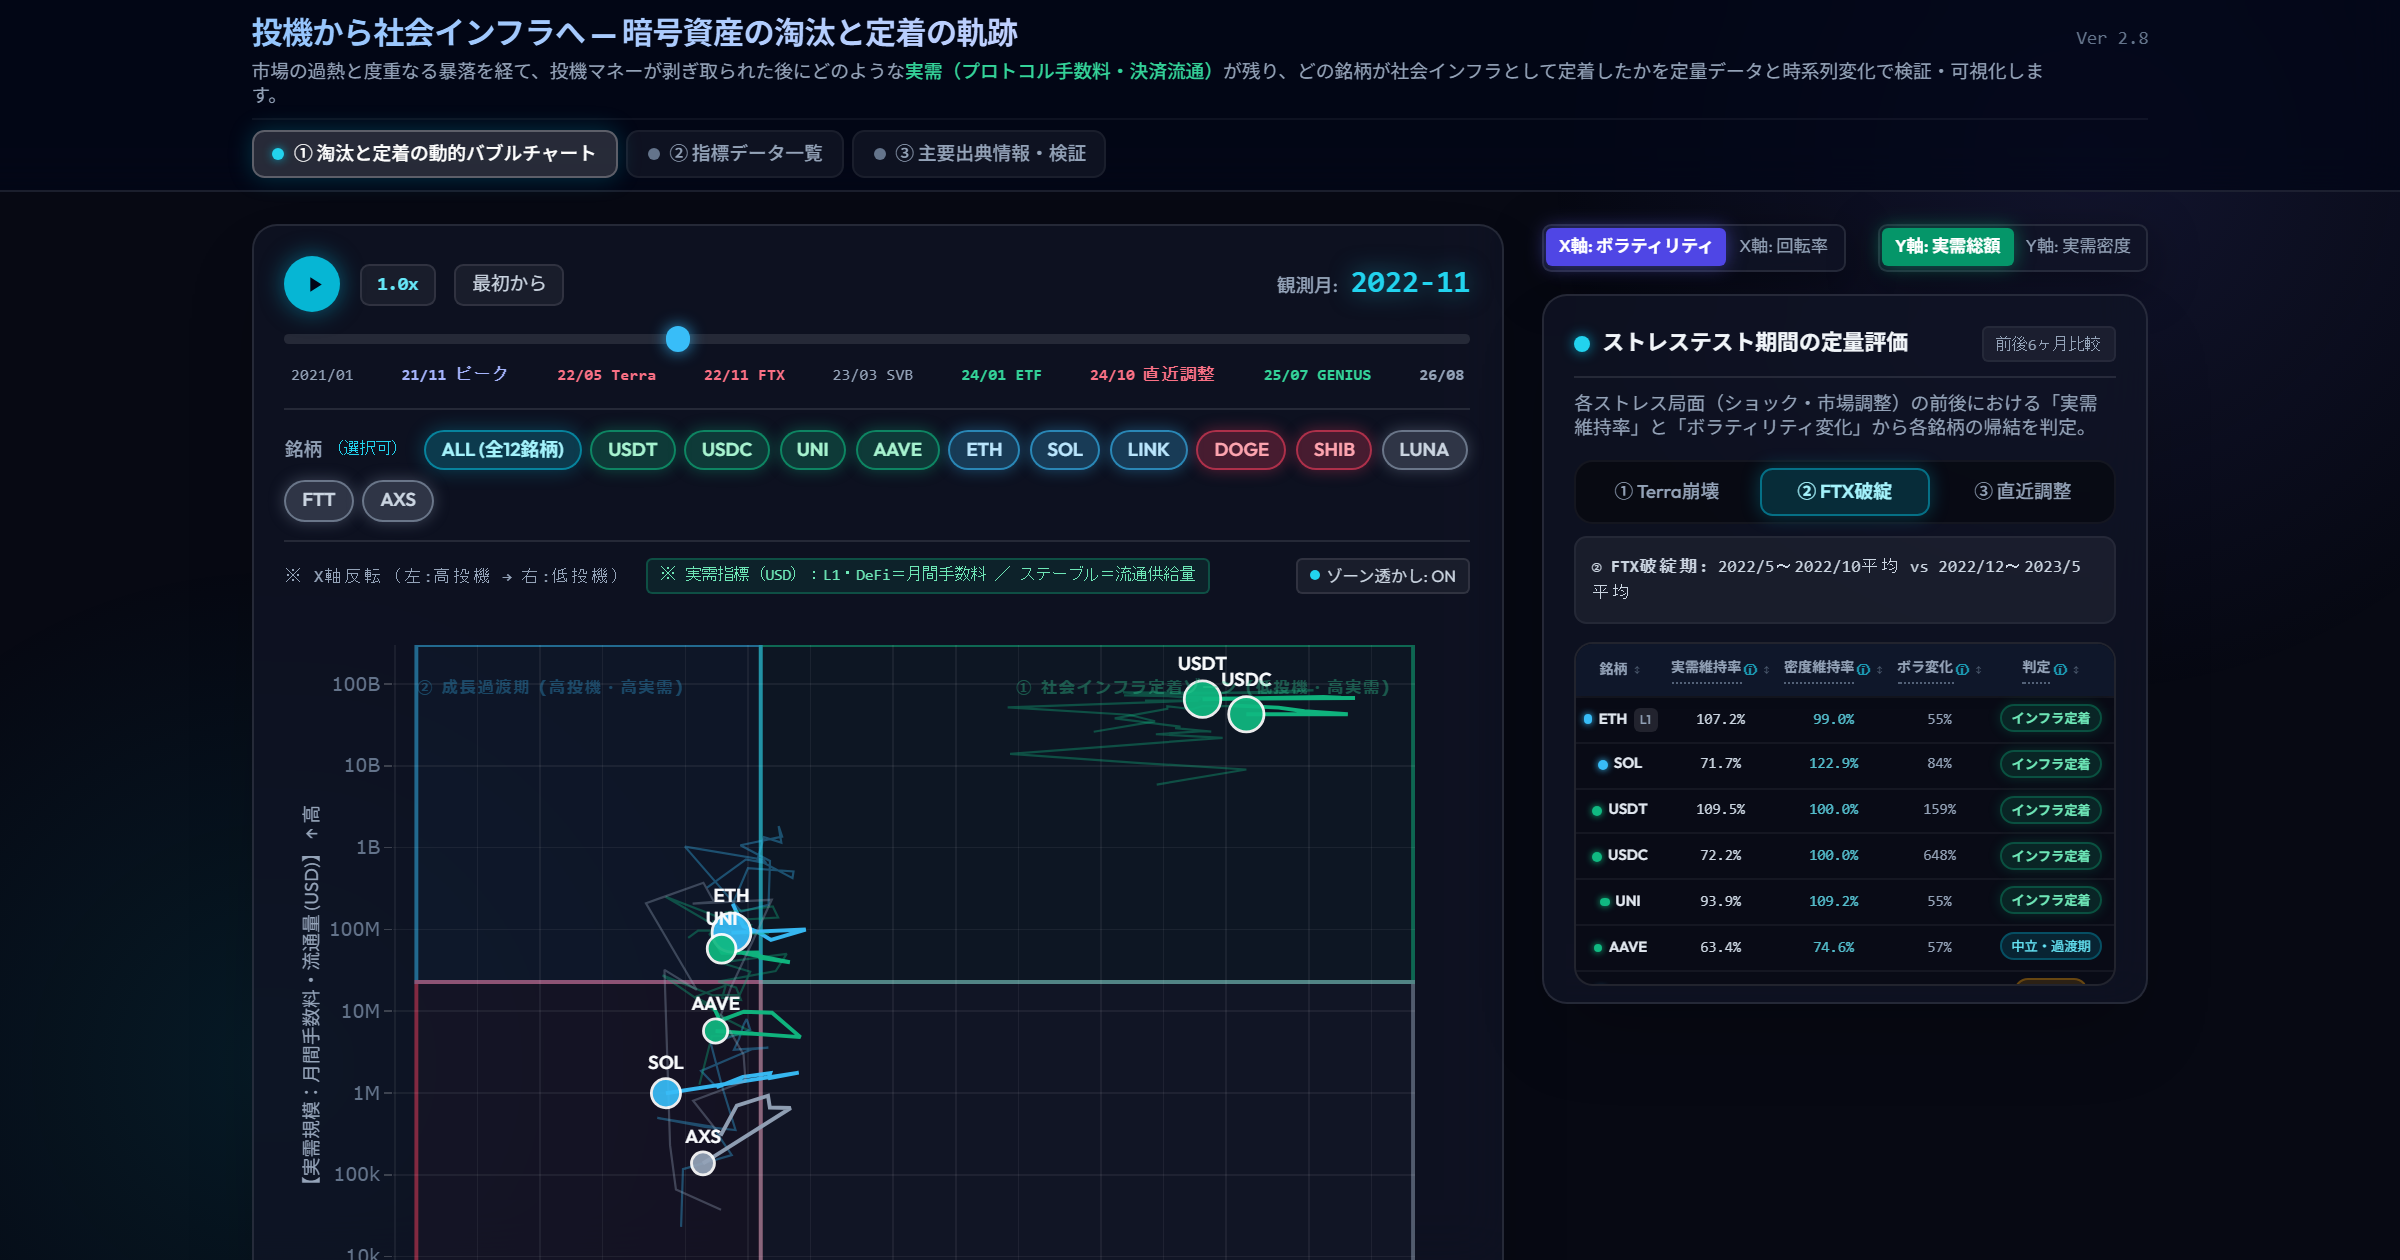
暗号資産の淘汰と社会インフラ定着の軌跡
主要12銘柄のオンチェーン手数料収益・決済流通量(実需)と市場動態を追跡し、投機から社会インフラへの定着と3大ショックによる淘汰を4象限動的散布図で可視化。
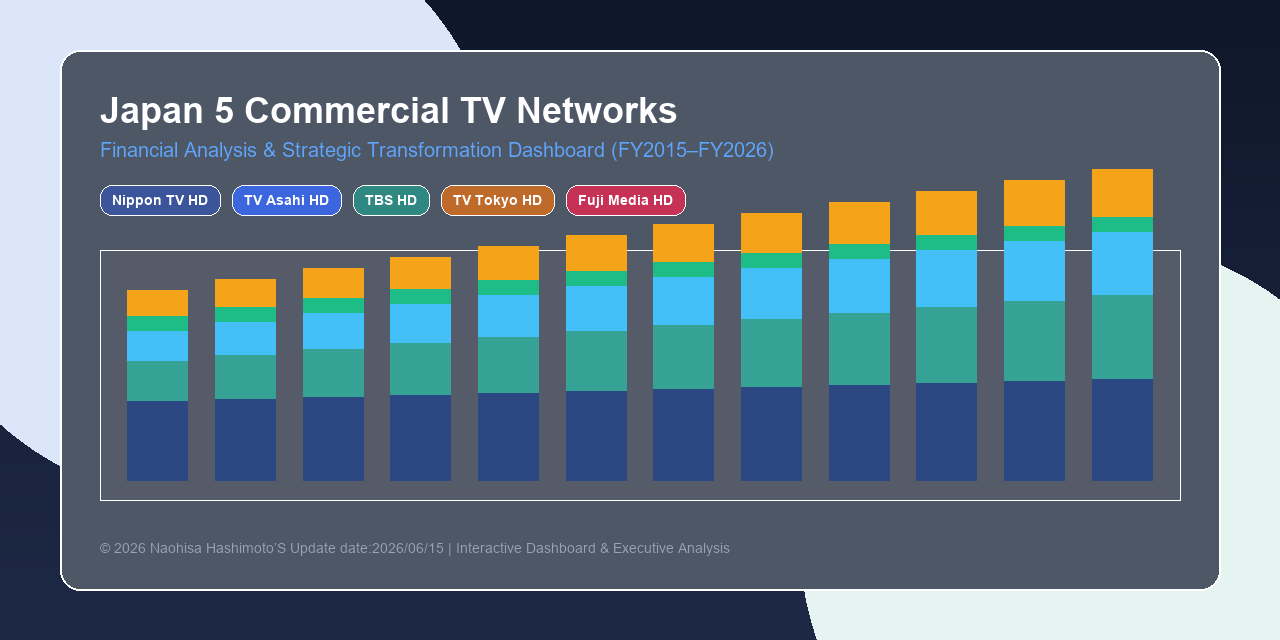
日本の民放キー局 財務分析ダッシュボード
日本テレビHD・テレビ朝日HD・TBS HD・テレビ東京HD・フジメディアHDの10年間の収益構成の変化を、放送・デジタル広告・コンテンツIP・不動産・ウェルネスの7区分で可視化。
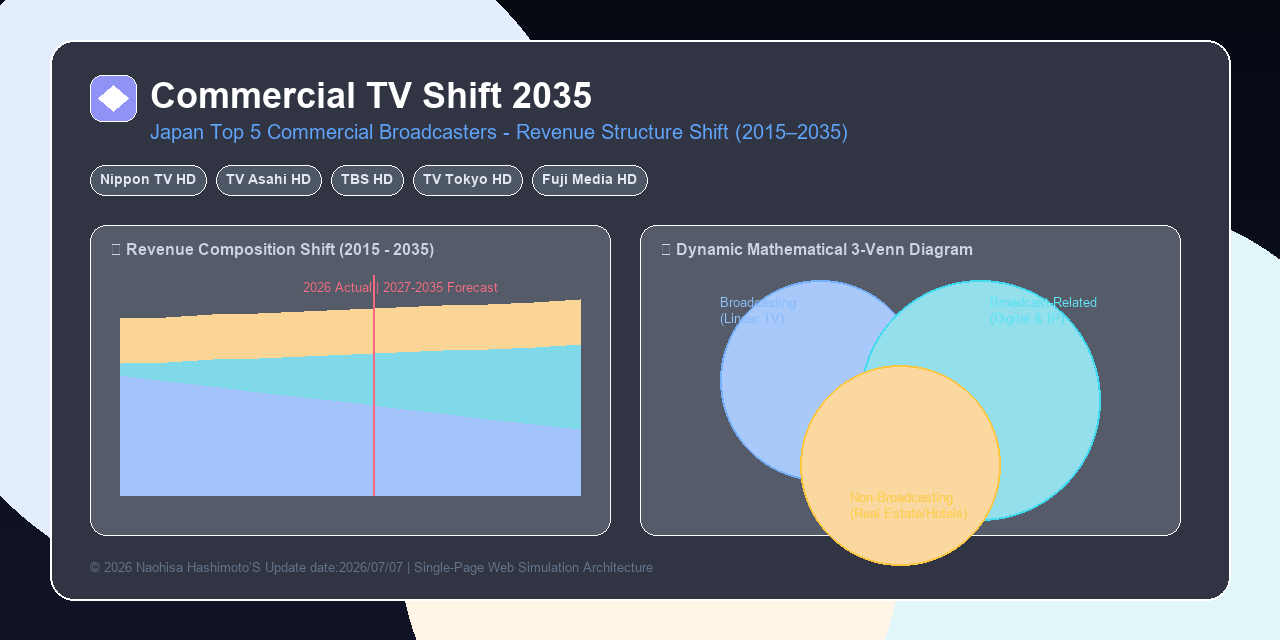
TV-Shift 2035:民放5社 収益構造転換シミュレーション
地上波リニア広告から、TVer/SVOD、グローバルIPライセンス、非放送事業へ。20年スパンの収益構造の移行を、動的ベン図と時系列モデルでシミュレーション。
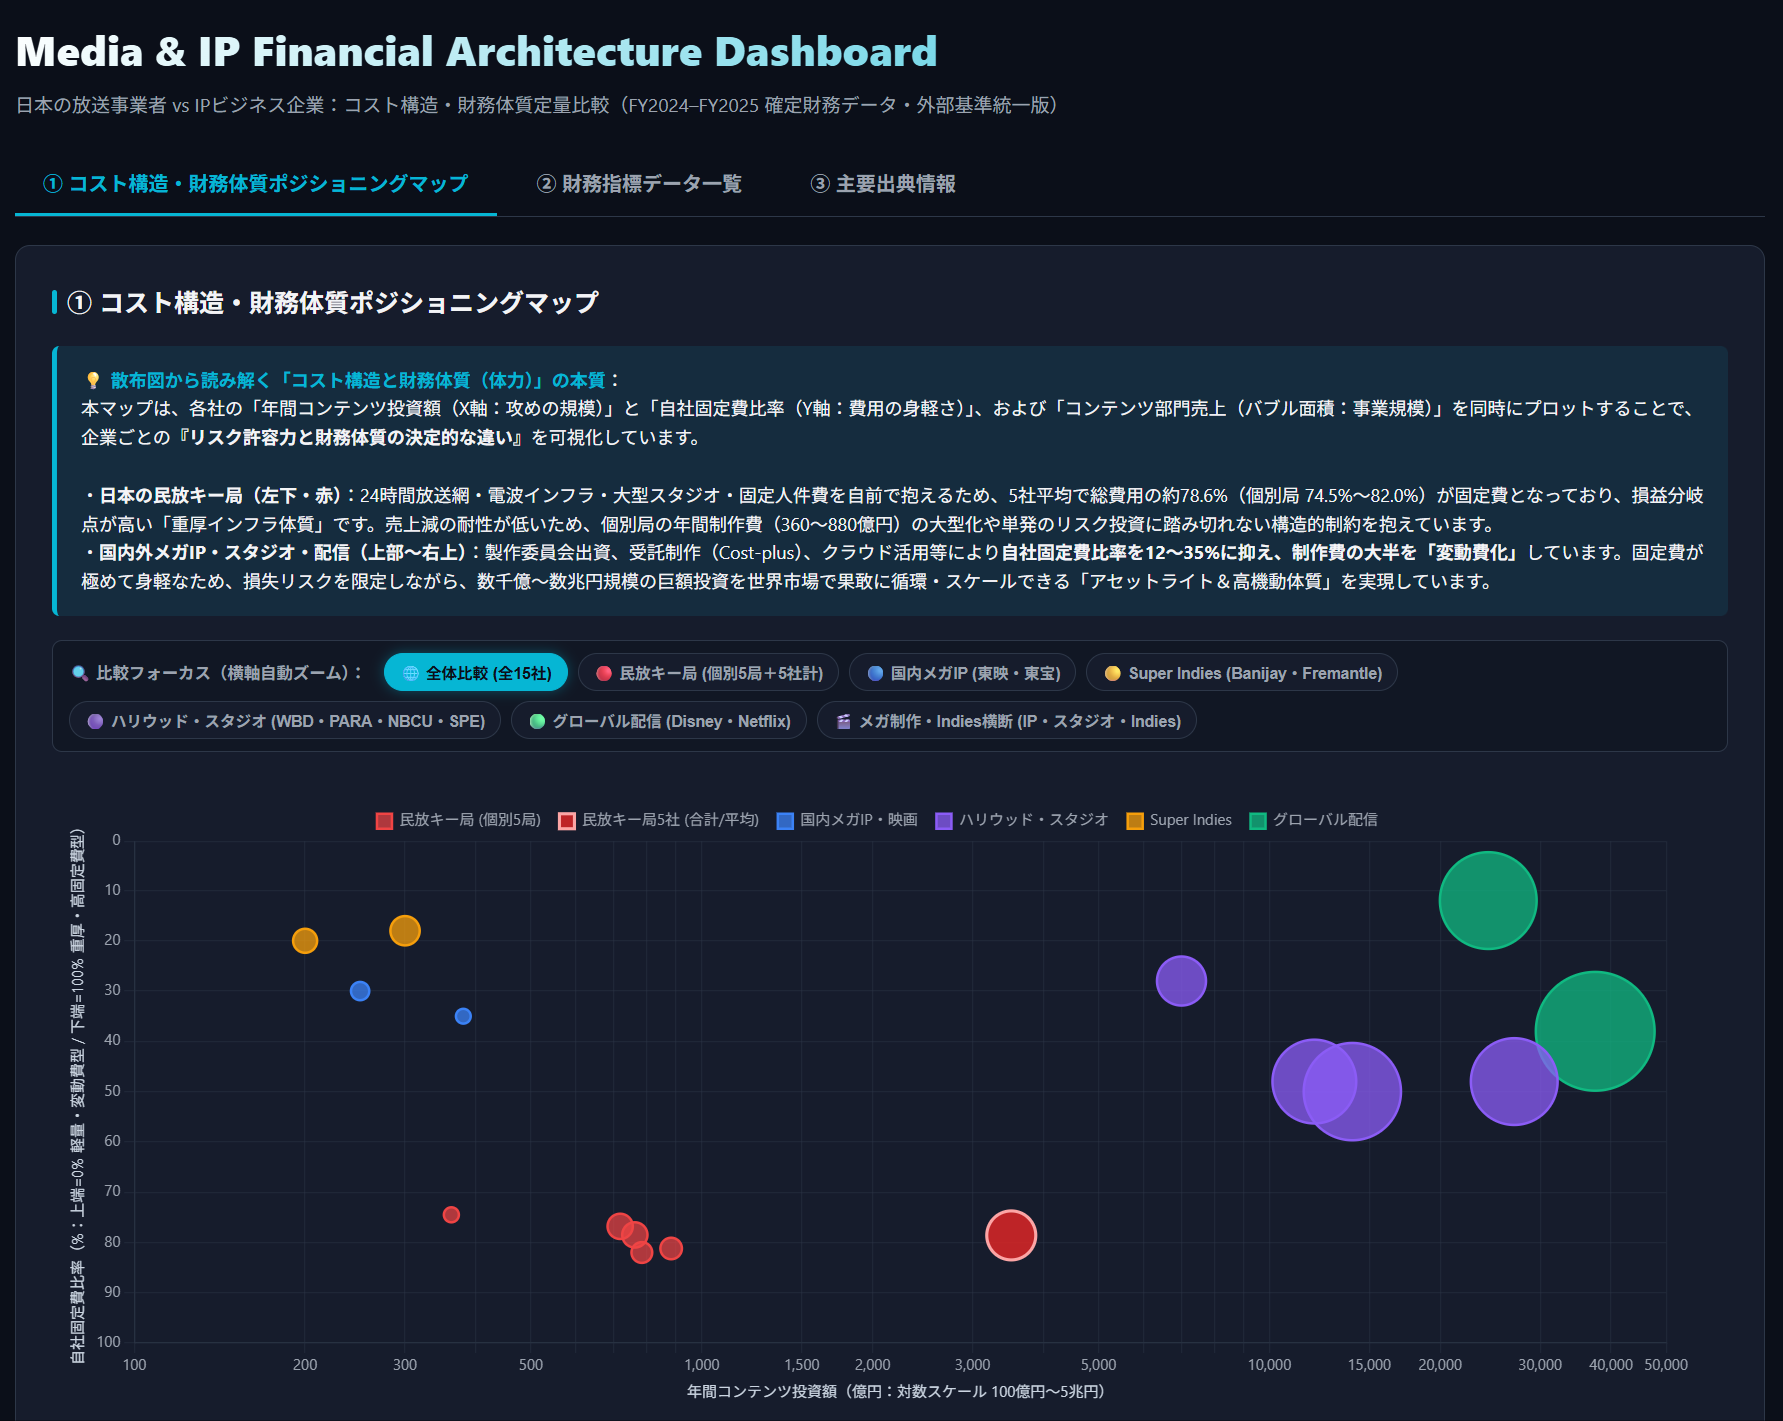
メディア & IP 財務コスト構造ダッシュボード
民放キー局5社、国内メガIP(東映・東宝)、ハリウッド主要スタジオ、Super Indies、グローバル配信の計15社について、コンテンツ投資額と固定費比率の関係を比較。
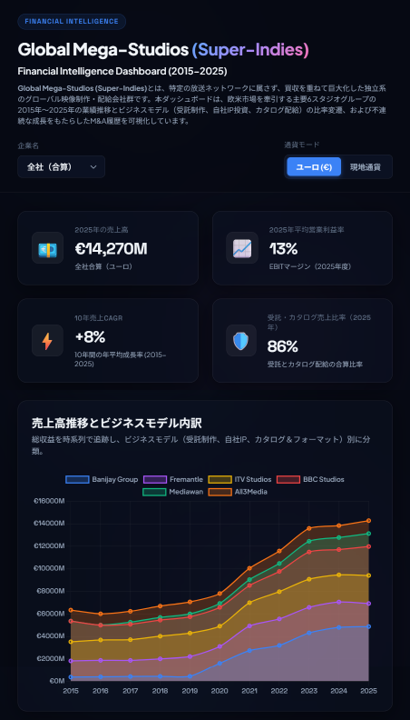
グローバル・メガスタジオ (Super-Indies) 財務分析
Banijay・Fremantle・ITV Studios・BBC Studios・Mediawan・All3Mediaの売上推移、EBITA/EBITDAマージン、受託・自社IP・カタログの構成比、M&Aによる成長要因を可視化。
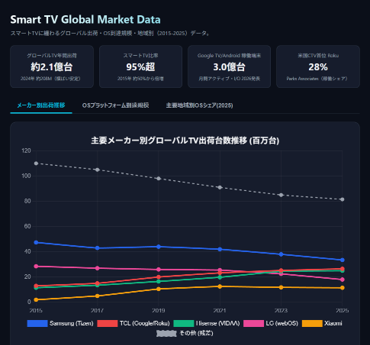
世界のスマートテレビ / Connected TV 市場ダッシュボード
Samsung・TCL・Hisense・LG・Xiaomiの出荷台数推移、Google TV・Tizen・Fire TV・webOS・Rokuの到達規模、北米・欧州・日本の接続OSシェアを比較。
その他BIツールOther BI Tools
関連する発信Writing
グラフで見える〇〇の世界
各ダッシュボードの背景にある問題意識や、業界構造・財務転換の深層をデータと図解で読み解く公式解説マガジン。一次資料に基づく定点観測と構造分析コラムを連載しています。